市值超170亿元!股价不到一月翻倍,福莱新材的电子皮肤,做到哪一步了
2026年11月10日
11月10日早盘,人形机器人概念股福莱新材(605488.SH)直线涨停,股价报57.30元,创历史新高,这是近5个交易日里的第3个涨停。
自10月19日本轮行情启动以来,公司股价累计涨幅超过120%,不到一个月实现翻倍。
按11月5日收盘市值147.81亿元推算,涨停价对应的总市值约172亿元。
盘面之外,这是一家涂布材料企业被机器人概念改写估值的故事。
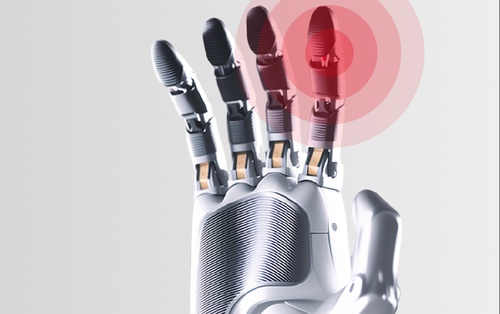
福莱新材的主业是广告喷墨打印材料、标签标识印刷材料、电子级功能材料和功能基膜材料,市场热炒的则是它延伸出的柔性触觉传感器,俗称电子皮肤。
股价与收入的反差相当醒目,公司在股票交易异动公告中披露,截至2026年三季度末,柔性传感器项目累计收入466.75万元,占整体收入的0.18%。
翻倍的股价和466万元的收入,中间隔着什么,下面分三步来看。
一、两波拉升,公司连发降温公告
本轮行情始于10月19日。
10月21日至23日,公司股价连续三个交易日收盘价涨幅偏离值累计超过20%,触发股票交易异常波动标准,其中10月23日收报38.15元,涨幅10.01%;10月26日再度涨停,收报41.97元,6个交易日内录得4个涨停板。
连续拉板触发监管红线后,公司连夜核查并确认,实控人在股价异动期间未买卖公司股票,不存在应披露而未披露的重大信息。
公司在10月下旬的风险提示公告中明确,主营业务未发生重大变化,股价短期连续上涨存在市场情绪过热、非理性炒作风险,涨幅已明显高于同期行业及上证指数涨幅。
短暂回调后,第二波来得更急。11月4日、5日连续两个交易日涨停,5日收报49.27元,两日累计涨幅21%,总市值147.81亿元;11月10日早盘再度直线封板,股价创出历史新高。
估值也随之抬到高位。
截至11月5日,公司市盈率(TTM)达214.93倍,膜材料行业均值为87.16倍。
面对持续上涨,公司多次在异动公告里主动给概念降温,最新披露的口径是,柔性传感器收入占公司整体收入的0.18%,对主营业务无重大影响,后续研发和订单存在一定的变化性与不确定性。
二、电子皮肤,从涂布工艺长出来的生意
福莱新材2009年成立于浙江嘉善,2021年在上交所主板上市,核心制造工艺是涂布,即怎么涂、涂什么、涂在哪。
材料配方、精密涂布与结构设计这套能力,原本服务广告喷绘和标签印刷,2017年起被公司有意识地往柔性传感方向迁移,当年启动柔性传感材料研发立项并布局专利,2021年以可穿戴设备完成技术可行性验证,2023年组建专项团队,2025年连发三代电子皮肤产品并正式切入赛道。
到2026年半年报,柔性触觉传感业务第一次被写成公司的第二增长曲线。
福莱新材自研的柔性传感系统,以多物理场耦合技术攻克多模态感知难题,独创三维柔性电路异构集成方案,实现压力、温度等多模态信号的同步采集, 确保在拉伸、弯曲等复杂形变工况下信号传输的完整性和稳定性。
产品迭代节奏很快。第一代解决从无到有,第二代做到全曲面真柔性三维力,第三代提出芯感一体,把算法和计算能力放到指尖边缘。
制备工艺与主业的涂布工艺同源,这也是福莱新材被视作塑化企业切入机器人产业链代表性案例的原因。
订单端是目前最亮眼的部分。
2025年12月,公司向灵巧手厂商灵心巧手交付千套触觉传感器;2026年2月5日,双方签署全面战略合作协议,灵心巧手向公司采购10万套触觉传感器;截至2026年8月底,累计交付已超过3万套,合作方还包括中科硅纪、戴乐体感等。
产能方面,公司月产能超万套,部分定制化项目的开发周期已压缩到一周以内。
但把订单和收入放在一起看,成色就具体了。
柔性传感业务2025年销售额约百万元,2026年前三季度确认收入466.75万元,对照股权激励中2026年不低于3000万元的销售额考核目标,完成度约15%。
已交付的3万余套对应不足500万元收入,折算单套价值量仅百余元,现阶段确认收入的显然还是低单价的基础传感产品,高附加值方案的上量仍在路上。
总经理李耀邦近期把行业讲得很直白。这位清华大学化学工程系博士2021年从陶氏化学加入福莱新材,他的判断是,技术路线是公开知识,真正的壁垒在工程能力和产品力,小批量样品与百台、万台级供货之间的性能一致性,才是量产环节的核心考验。
行业当前最大的瓶颈不是设备或良率,而是关键工序依赖熟练工人的工艺标准化能力。
三、主业的账,才是股价的对照面
电子皮肤之外,福莱新材的报表仍由传统业务支撑。
2026年前三季度,公司实现营业收入26.36亿元,同比增长25.71%;归母净利润5608.95万元,同比下降13.17%;扣非净利润4335.95万元,同比下降18.82%。单看第三季度,营收9.21亿元,同比增长20.82%,归母净利润只有411.62万元,同比下滑69.88%,增收不增利的特征在三季度被明显放大。
结构上看,2026年上半年广告喷墨打印材料、标签标识印刷材料、功能基膜材料三大业务收入占比合计超过85%。盈利承压的表层原因是毛利率与费用的一降一升,深层则是传统涂布材料竞争加剧、盈利空间收窄,新业务尚无法提供利润对冲。
原料端同样不轻松,公司主要原材料PP合成纸、PET膜、PVC、CPP膜、胶水及其他化工料占原材料成本70%以上,采购价格与石油化工类大宗商品走势密切相关,成本管理难度不小。
资金面上,公司2026年2月完成7亿元定增,募投项目清单中没有单列柔性传感器,新业务投入主要依靠研发预算和自有资金。
可以看出,传统主业支撑投入,利润端仍有压力,公司正处在一次主动的战略换挡期。
总结
回到标题的问题,电子皮肤做到哪一步了。
订单层面,10万套协议在手、3万套已交付、月产能超万套,产业化进度在国内同行中确实靠前;收入层面,前三季度466.75万元、占比0.18%,对报表的贡献几乎可以忽略,约172亿元市值对应仍是预期而非利润。
对塑化产业,福莱新材的样本意义大于股价意义。
它走的是主业不换、工艺延伸的路线,把涂布、薄膜、复合这些塑化企业的看家能力迁移到机器人感知部件上,眼下市场给出的溢价,买的是这类工艺迁移的入口位置,而从沾上概念到进入报表,隔着量产一致性、工艺标准化这些硬功夫。
对同样手握涂布、吹膜、改性产能的企业,值得跟踪的不是涨停板,而是灵巧手厂商的采购清单,什么时候规模化下单,什么时候才轮到产业真正受益。
注:文中图来源福莱新材官网
编辑:云诗蒙 (Carrie)