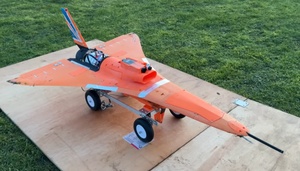
全球首架3D打印喷气遥控飞机完成地面测试,目标0.8马赫冲击世界纪录
2026-10-14全球首架3D打印喷气遥控飞机完成地面测试,目标0.8马赫冲击世界纪录 来自英国巴斯大学的毕业生团队 The Mach Initiative 正在推进一项雄心勃勃的计划:打造一架能够达到 0.8马赫(约988公里/小时)的3D打印喷气式遥控飞机,挑战已保持9年之久的遥控模型飞机世界速度纪录。 从电动验证机到喷气原型 项目经历了清晰的迭代路径。团队首先制造了小型验证机 Kinglet,采用电动涵道风扇(EDF)作为动力,以低成本方式验证气动设计和模块化快速更换部件的可行性。 随后推出的 Kingfisher 长度略低于1米,搭载 JetCat P60 微型喷气涡轮发动机(推力63牛),于今年1月完成首飞,最高速度达到 330公里/小时。这架飞机的主要使命是验证喷气发动机与3D打印结构的兼容性,而非直接冲击纪录。 Kingchaser:放大20%的全新设计 Kingchaser 是在 Kingfisher 基础上放大20%的全新设计,重约9公斤(20磅)。由于英国试飞场地跑道较短,团队放弃了原计划的150牛发动机方案,转而搭载推力达 300牛(约68磅力)的更大发动机,推力是 Kingfisher 的五倍。 材料方面,机身外部绝大部分采用标准 PETG 材料3D打印,辅以碳纤维杆和铝制框架强化结构。发动机舱则从 PETG 更换为 PPS-CF(碳纤维增强聚硫醚),并在外部包裹碳纤维层,同时使用钛合金排气板和铝箔胶带进行热防护。团队还将机身蒙皮打磨至 1000目 砂纸的细腻程度,因为在跨音速区间,蒙皮摩擦阻力而非压差阻力才是主要阻力来源。 控制系统配备两枚 70公斤厘米 扭矩的伺服舵机驱动升降副翼联动机构,舵机和铰链直接固定在铝制结构上以抑制颤振。航电系统采用 TBS Crossfire 遥测链路,具备地理围栏监控和链路丢失油门切断功能。机载 RunCam 2 相机被改造后嵌入进气道内,仅露出传感器,从后方拍摄控制面以捕捉颤振迹象。 当前进度:地面测试完成,尚未首飞 Kingchaser 目前尚未进行过飞行测试。根据深度技术报道,该机已完成了 五次全油门的静态发动机试车,验证了燃油系统、热防护和视频链路在满电磁负载下的稳定性。然而,原计划的气动发射器未能如期工作,团队正在建造替代方案。Kingchaser 所需的发射能量是 Kingfisher 的两倍以上,而团队自己形容 Kingfisher 的发射相当惊险。 目标:打破9年纪录 目前这项吉尼斯世界纪录由德国飞行员 尼尔斯赫布里希 于2017年8月23日创造,成绩为 749公里/小时(465英里/小时)。Kingchaser 若达到0.8马赫的设计目标,将大幅超越这一保持了9年之久的成绩。不过,记录挑战的日期尚未公布。 从电动验证机到喷气原型机,再到冲击跨音速的 Kingchaser,这个学生团队正在用3D打印技术验证一个命题:增材制造能否承受住接近音速的严酷考验。
全球仅装50套,这家手术机器人公司又融8.36亿
2026-10-1410月8日,美国手术机器人公司MMI(Medical Microinstruments)宣布,完成1.25亿美元D轮融资,折合人民币8.36亿元,由现有投资方BioStar Capital领投,老股东全部追加投资。 这是MMI两年多里第三轮上亿美元融资,累计股权融资超3.4亿美元。核心产品Symani系统全球装机仅约50套,累计完成约3500例显微外科手术。 MMI成立于2015年,总部在美国佛罗里达州。核心器械NanoWrist腕部直径约3毫米,可完成约0.3毫米血管、神经和淋巴管的缝合与吻合。 据MMI披露,Symani在0.2毫米级血管吻合中首次尝试通畅率100%,手法操作约80%。 Symani于2019年获CE认证。2024年,该产品经美国食品药品监督管理局(FDA)De Novo(全新分类)路径获批,成为美国首个重建显微外科机器人系统。 资本押注的不止现有术式。同一套能力还能打开新领域:阿尔茨海默病。 REMIND早期可行性研究已获FDA研究性器械豁免(IDE)批准,尝试以颈深淋巴结区域的超显微外科操作重建脑部淋巴引流,清除-淀粉样蛋白与磷酸化tau蛋白。首例已于2026年5月完成手术。原计划入组5例,FDA审阅首批30天数据后批准扩至15例,预计2027年10月完成。 该用途尚未获任何监管机构认可,仍处研究阶段。 超显微外科专用平台仅两款:MMI的Symani与荷兰Microsure的MUSA系列。后者MUSA-3于2026年5月获CE认证,仍无FDA授权。 MMI预测,可机器人化的显微外科手术量,将从每年约300万台增至2028年约2200万台。
美以领导人被曝磋商联手再袭伊朗!国际油价涨跌互现,塑料市场一片红
2026-10-14一、隔夜原油市场动态 10/13:胡塞武装与沙特冲突加剧推升供应风险,同时市场评估俄罗斯增加供应预期,国际油价涨跌互现。NYMEX原油期货11合约94.14涨0.40美元/桶,环比+0.43%;ICE布油期货12合约105.69跌0.96美元/桶,环比-0.90%。中国INE原油期货2612合约涨22.5至732元/桶,夜盘涨8.6至740.6元/桶。 后市观点 地缘层面,随着胡塞与沙特互下撤离通牒!胡塞锁定沙特阿美全设施,沙特瞄准萨那石油目标。油价从二者开始相互威胁开始就从日内低位反弹了超2%。沙特在向也门萨那的平民发出撤离警告后不久,消息显示也门首都萨那的也门石油公司设施今天(10月13日)遭袭,对此也门胡塞武装在周二向沙特阿美坐落于达兰的总部发动了袭击,二者冲突仍有继续升级风险。另外伊朗继续加强对违规船只的打击力度,霍尔木兹海峡周边船只遇袭数量升至战时新高,10月5日至11日共有12艘商船遇袭,为冲突爆发以来单周最高,略超首周的11艘。整体来看近期地缘风险升温给原油市场带来更多风险溢价,这推动了10月以来油价的走高。 欧佩克10月月报中继续下调2026年全球石油需求增长预测至每日18万桶(战争之前预测为每日138万桶)。在刚过去的9月欧佩克与前成员阿联酋的原油产量为3907万桶/日,比8月增加约90万桶/日,其中沙特是主要增长国。接下来市场会高度关注随着伊朗对海峡通航船只袭击力度大幅增强背景下,海湾国家的出口韧性,已经有初步数据和航运消息显示霍尔木兹海峡流量出现了明显下滑。不过从周二油市在地缘溢价加钱,但月差走弱及布伦特绝对价走弱来看,供应局面还是存改善预期。时间逐渐靠近以色列选举及美国中期选举窗口,关注近期美伊谈判能否有进展,继续追涨需谨慎,注意做好风险控制。 二、宏观市场动态 1、特朗普:胡塞武装可能蓄意在中期选举前推高油价;可能会要求土耳其参与对也门胡塞武装的行动。 2、伊朗外长与阿曼、土耳其外长分别通话。 3、沙特袭击胡塞武装荷台达省多处燃油设施和萨那石油设施。数小时后,沙特阿美位于宰赫兰的总部遭胡塞武装击中。 4、美以领导人被曝磋商联手再袭伊朗。 5、特朗普称仍在与乌克兰分享情报;泽连斯基暗指美国暂停情报共享,俄导弹袭来无预警。 6、美联储威廉姆斯:今年可能再加息一次,若前景符合预期,明年或无需进一步加息;柯林斯:预计美联储将在年底前进一步上调利率,明年路径取决于经济;沃勒:特朗普对美联储的独立性构成威胁,但迄今为止他并未得逞。 7、据悉日本央行倾向于不在10月份进行连续加息。 8、IMF展望报告:预计2026年全球实际GDP增长率为3.1%。大宗商品价格和债券市场构成迫在眉睫的威胁。 三、塑料市场动态 周二国际原油价格涨跌互现,塑料期货主力合约全线收涨: 塑料报9019元/吨,较前一交易日涨0.85%。 PP报9531元/吨,较前一交易日涨1.07%。 PVC报4913元/吨,较前一交易日涨0.97%。 苯乙烯报10582元/吨,较前一交易日涨1.29%。 四、今日行情预测 PP:市场情绪偏强但谨慎,成本支撑叠加装置检修,商家报盘跟涨;但高价抑制下游采购,交投清淡,市场观望情绪较重。短期 PP 行情高位震荡,上行空间受需求约束,需持续跟踪原油走势与终端订单变化。 PE:短期来看,供应端检修装置持续复产,货源供给趋于宽松;需求端呈现结构性分化,农膜旺季支撑有限,包装膜订单跟进乏力,下游企业多维持刚需采购,难有集中补库。成本端国际原油受地缘因素扰动,支撑存在不确定性。供需宽松压制行情,价格上行空间受限,不过短期仍维持偏强震荡格局 PVC:短期受上游能源小幅波动,及政策支撑欠佳,PVC盘中价格弱势盘整;PVC生产企业检修减产规模增加,市场供应减量,内外贸需求表现淡稳,市场寻低补货,供需基本面僵持;成本底部支撑受能源等影响表现坚挺,PVC近期价格成本性支撑偏强,短期看PVC市场可调整空间有限,市场维持区间波动为主。
巴黎车展前线观察1:改变、扎根 与 竞争
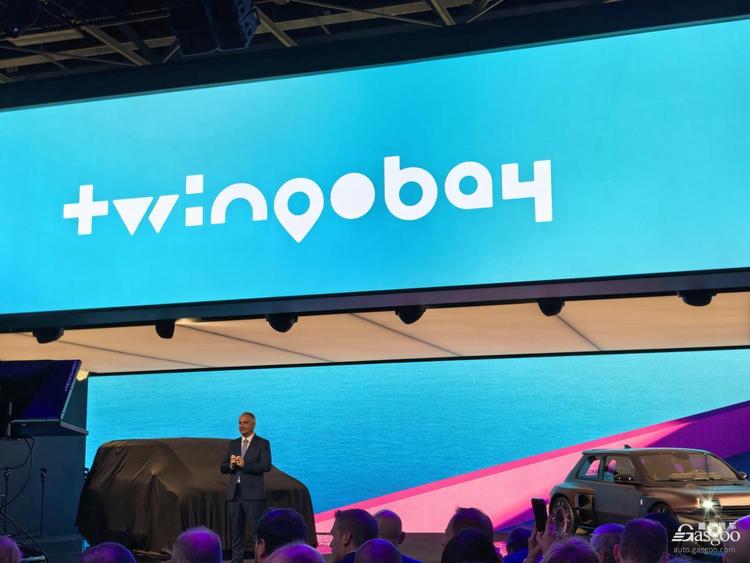
2026-10-13三十年河东,三十年河西。 10月12日是2026年第91届巴黎车展媒体日。跑了一整天发布会、展台和采访,我最大的感受是竞争让人进步。相比上届车展,今年,大家都拿出了很强的投入和诚意。 从早上八点半的雷诺发布会,到赛力斯、零跑、小鹏、吉利、理想的陆续发布,既能看到欧洲品牌对自身优势的坚持和改变,也能感受到中国车企走向全球的决心和超强行动力。如果用三个关键词总结,我会选:改变、扎根、竞争。 先说改变。 在专访雷诺集团CTO菲利普时,他特别提到,中国让他印象深刻的,是面对变化的能力:愿意改变,敢于改变,也能够在变化中找到新的方向。 这让我很有同感。我们经常讲中国速度,但速度背后,是整个生态体系持续迭代的能力:团队如何决策,工程师和供应商如何协同,一个组织能不能及时调整自己。而中国汽车产业的影响力,正在从产品延伸到研发方式和组织能力。这种影响,正在加速发生。 Twingo就是一个非常典型的案例。雷诺中国ACDC研发团队参与主导了雷诺全球车型的开发,生产制造在斯洛文尼亚,销售在欧洲,让中国的工程效率和创新能力,反哺全球。 第二个关键词,是扎根。 今年巴黎车展,有20个中国品牌进行了展出,创历史新高。多家中国品牌公布了明确的欧洲时间表。 问界计划2027年秋季进入欧洲,正在推进认证,并围绕欧洲道路、驾驶偏好和生活方式做适配。 理想则计划2027年第一季度,首先在挪威和荷兰上市交付Li 6 (i6)。一个很具体的细节是:欧洲版原生集成Spotify,并支持Apple CarPlay。 这些看似细小的调整,背后是一个重要转变:产品要进入当地人的生活,就必须理解他们已经形成的使用习惯。 零跑则进入了另一个新阶段。借助和Stellantis的深度合作,截至今年9月,其欧洲零售网络已经达到1020家,覆盖36个国家。这意味着,除了推出新车,还要持续建设用户买车、用车和维修的网络。 小鹏也在推进制造本地化。车展前,G9L已经在奥地利麦格纳工厂完成试生产。而在与小鹏总裁王凤英的交流中,她谈到三十年河东,三十年河西。过去我们向世界学习,如今中国汽车已经具备了在全球舞台竞争的产品实力。当然,要把这种实力转化为长期经营成果,还需要补齐很多能力。 吉利也分享了他们国际化的很多思考和实践,比如邀请和组织海外经销商到中国总部,亲自看研发、制造和产品,很明显能快速增强他们对企业和品牌的信心。比如同样在一个欧盟,短时间内需要进行十几种语言的适配,也是之前没有预计的挑战。包括签约之后,每个国家的渠道怎么运营?备件能不能及时到?金融方案是否合适?二手车残值怎样建立?都值得深入探索和实践。 产品力带来被选择的机会,经营能力决定这种选择能否持续。 第三个关键词,是竞争。 由于中国品牌的积极参与,让雷诺、Stellantis等欧洲车企也拿出了新的产品和技术,认真备战。以我的现场感受,这届巴黎车展是非常有活力的。 正面来看,竞争会带来压力,也会促使企业提高效率、改善产品,认真学习对方的长处。而且,竞争背后也有很大的合作空间。 比如赛力斯康总在介绍他们欧洲战略的同时,也展示了法雷奥、欧摩威等全球合作伙伴。中国车企出海,必然会打开更多的国际供应商的新机会。 中国客户走向更多市场,双方就有机会把已有合作延伸到当地研发、适配和交付。国际供应商的全球经验,也能帮助中国车企更好地落地。 在展台上,我们看到品牌之间的竞争;沿着一辆车背后的合作网络看,又能看到跨国能力的重新组合。 当然,合作能走多远,要看双方能否持续创造价值、分享收益。 这一天在巴黎,我看到的是中国企业努力理解欧洲,也看到了欧洲企业主动走进中国。如何在竞合当中找到自洽,是需要勇气和智慧的。 中国汽车全球化的下一阶段,要把产品优势转化为当地用户的信任,也要把中国的创新能力,与不同市场的需求和能力连接起来,共建生态,繁荣市场。
国恩股份砸15亿切入电子特气!净利近九成增长,撑不住跌停?高端化卡位战打响
2026-10-1310月13日开盘,国恩股份(002768)A股直接封跌停板,H股国恩科技(02768)早盘一度跌超15%。 前一天10月12日盘后,公司刚公告,拟以15.04亿元现金收购四川中氟能新材料科技有限公司80%股权。 8月底披露的半年报显示归母净利润同比增长89.33%,股价年内一度翻倍。业绩亮眼、新业务不断落地,公告一出来反而跌停,市场疑虑在跌停板上一览无余。 一、跌停背后是一笔高估值收购 国恩股份10月12日公告显示,公司于10月10日召开第六届董事会第四次会议,10月11日与中氟能原股东赖明贵签署《股权收购协议》,以现金方式收购中氟能80%股权,交易价格15.04亿元,收购完成后中氟能将纳入合并报表。 交易采用现金对价,分三期支付,分别为1.10亿元、7.924亿元、6.016亿元,资金来源为公司自有资金及自筹资金。本次交易不构成重大资产重组,亦不构成关联交易,无需提交股东大会审议。 中氟能股东全部权益评估值18.83亿元,较账面净资产6.28亿元增值12.56亿元,评估增值率200.07%。 200%的评估增值率,叠加全部现金支付,是市场最直接的疑虑点。 公告虽设置了业绩承诺与补偿条款,承诺期覆盖2026年至2028年,未达当期承诺的75%即触发现金补偿,补偿金额按承诺与实现的差额计算,业绩承诺期满累计未达标还可追加补偿,但对4亿元累计承诺目标的最终覆盖仍待兑现检验。 二、收购标的中氟能,西南电子特气新兵 中氟能2022年5月在四川雅安经开区成立,注册资本5亿元。核心团队来自原成都科美特特种气体创始人,深耕氟化工20余年,与日本关东电化等国际企业深度合作,掌握电解槽和精馏工艺两项关键技术。 业务定位在高纯电子特气,核心产品包括六氟化硫(SF6)、四氟化碳(CF4)、三氟化氮(NF3),下游应用覆盖高压电力输配电、半导体显示面板、先进制造等领域。公告显示,核心产品中四氟化碳收入占比不足5%,规划中的六氟化钨项目仅百吨级中试在实施。 产能上,中氟能一期高纯电子气体项目于2024年11月建成投产,含六氟化硫5000吨、四氟化碳2500吨、三氟化氮5000吨及八氟丙烷、氟气混合气等小品种。 二期为新建5000吨/年六氟化硫生产线,2025年10月投产。三大主力产品合计产能1.75万吨,据企业介绍已是全球最大六氟化硫生产基地,三期扩能技改项目正在筹备中。 财务上,中氟能2025年营业收入3.77亿元、净利润7121万元。2026年1至7月营业收入3.38亿元,净利润6591万元,接近2025年全年水平。公告中公司提示,标的公司成立时间较短,业绩趋于平稳后无法维持长期高速增长。 三、净利近九成增长与年内股价翻倍 国恩股份2026年半年报数据相当亮眼。上半年公司实现营业收入115.14亿元,同比增长18.05%,归母净利润6.55亿元,同比增长89.33%。二季度单季营收61.38亿元,归母净利润3.98亿元。 业务结构上,化工新材料板块贡献104.16亿元收入,占比90.46%,是绝对主业。 其中有机高分子改性材料54.83亿元(占比47.62%),绿色石化材料及新材料28.87亿元(占比25.07%),有机高分子复合材料20.46亿元(占比17.77%)。生物医疗健康板块收入4.13亿元(占比3.59%),主要来自并表子公司东宝生物。境内收入112.68亿元(占比97.86%),境外收入2.47亿元(占比2.14%)。 新业务条线在半年报中也被重点提及。 舟山基地2条PEEK聚合生产线已取得项目备案,规划产能合计1000吨/年,目标打造PEEK树脂、预浸带、高端复合材料结构部件一体化供应链,新增3D打印用高性能PEEK改性材料研发方向。青岛基地同步规划投资建设20000平方米/年航空级亚克力玻璃项目。子公司国恩未来(深圳)布局机器人业务,已研发出双足机器人、四足机器人、家庭AI机器人。2026年7月设立的国恩九尺科技(上海)切入AI算力业务。 新业务预期叠加半年报亮眼业绩,股价年内走出翻倍行情。年初股价还在35元附近,4月初触及阶段低点29.77元后一路上行,9月22日涨停板收盘74.86元,9月23日盘中最高79.73元,较年内低点最大涨幅约168%。 四、高端化卡位,电子特气补上关键一环 国恩股份在收购公告中明确表态,本次收购是公司推进高端化、平台化战略的关键一步。切入电子特气后,公司现有产品下游集中在家电、汽车等偏消费属性领域,电子特气下游聚焦高压电力设施、先进制造、显示面板等硬科技产业,可与现有业务形成周期互补。 国恩股份已形成单体到合成树脂、有机高分子改性及复合材料、制品的纵向一体化产业链。中氟能的电子特气业务补上了高端特种材料的关键一环,加上半年报披露的PEEK、航空玻璃、机器人、AI算力等条线,公司高端化布局在2026年下半年明显加快。 行业层面,电子特气正处在国产化加速期。 据券商研报,中国电子特气市场规模2026年预计近320亿元,国产化率从2018年的一成半左右提升至近一半。三氟化氮、四氟化碳、六氟化硫等含氟特气国产化率较高,已实现进口替代;高纯六氟丁二烯、高纯磷烷砷烷、稀有气体国产化率仍低。 国内电子特气头部企业包括中船特气、昊华科技、华特气体等。中船特气在高纯三氟化氮、六氟化钨领域已位居国内前列,昊华科技在三氟化氮、四氟化碳、六氟化硫等领域形成规模化产能。 结语 净利近九成增长与跌停10%并列出现在同一家公司,反映的是市场对高估值跨界收购的真实态度。国恩股份半年报与新业务条线撑起了年内行情,收购中氟能则是把高端化叙事推向下一个节点,三件待跟踪事项悬在半空。 一是200%评估增值率的承接能力。中氟能2026年1至7月净利润6591万元,业绩承诺为2026年不低于1.10亿元、2027年不低于1.30亿元、2028年不低于1.60亿元,三年累计不低于4亿元,业绩兑现节奏与补偿条款的最终触发情况。 二是昊华气体商业秘密诉讼的审理结果。一旦不利裁决落地,对中氟能核心团队和工艺路线的稳定性是直接冲击。 三是国恩股份现金流的承接压力。15.04亿元现金对价、分三期支付,在公司账面货币资金与净利润规模下的真实承压情况,以及AI算力、PEEK、机器人、航空玻璃等新业务同时推进的资金分配。 业绩兑现与新业务落地才是支撑下一阶段行情的真正筹码。
美敦力“自带导航”的鼻窦手术刀,获FDA批准
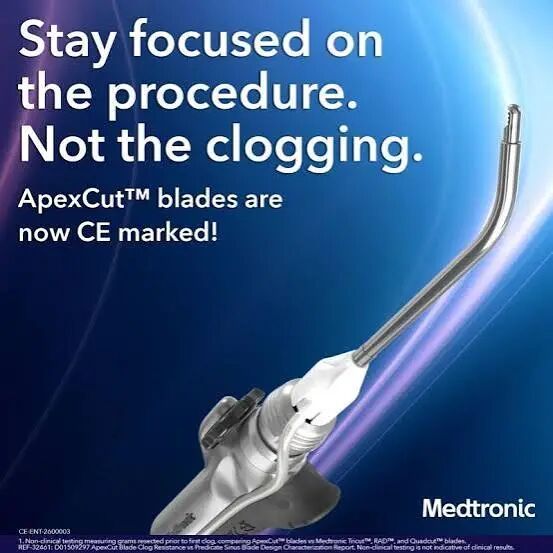
2026-10-132026年10月7日,美敦力宣布,用于鼻窦手术的ApexCut EM导航刀片,正式拿下FDA 510(k)许可,把动力刀片和术中导航连到了一起,可直接接入美敦力新一代耳鼻喉导航平台Stealth AXiS。 这意味着医生在鼻窦手术中,使用动力器械切割时,不再需要额外切换或拼接导航路径,刀头位置与导航系统同步联动。 这一步的意义,不只是多了一个配件。美敦力耳鼻喉业务总裁Sean Haag表示:这次获批是把动力和导航产品组合做得更集成,让外科医生在术中拥有更大灵活性,也更靠近他们一直在搭的互联耳鼻喉生态。 ApexCut刀片系列本来就是按外科医生反馈做的,核心痛点就一个字:堵。动力耳鼻喉手术里,刀头抽吸切割不畅会打断节奏,也影响术野稳定。 ApexCut用了齿对齿切割设计、远端到近端切割模式,以及在弯刀上的FlexMetric技术,目的就是减少堵塞、少中断、让流程更顺。 这次的EM导航版等于在原来非导航刀片基础上,加了一层定位能力,刀连上Stealth AXiS后,切到哪、角度怎么走,能和导航规划对齐。 Stealth AXiS本身今年已拿到FDA耳鼻喉适应症,该平台将术前规划、术中导航和机器人引导整合在同一系统中,响应速度和解剖可视化都比上一代更贴近实战需求。 上市节奏上,美敦力其实已经铺了一段时间,2026年2月先在美国有限推出ApexCut非导航刀片,5月全面上市;随后西欧跟进,日本和澳大利亚也完成了首批商业病例。而EM导航刀片在美国的首批临床病例,预计要到今年晚些时候、待导航软件更新发布后落地。 站在美敦力的全局棋盘上,这款刀片是AiBLE ENT生态的关键一块。美敦力想把动力、导航、内窥镜、数字记录、数据系统全部串起来,不再卖单件器械,而是卖一套协同手术室方案。全球营销副总裁Dan Mendelson也提到,AiBLE会把一流的设备与耗材系统连在一起,覆盖动力、导航、数字记录和内镜合作。 对医生来说,短期价值很实在:少堵、少换、少误判。对美敦力来说,是把耳鼻喉手术室进一步绑进自己的平台生态,从LandmarX到Stealth AXiS,再到ApexCut EM,美敦力在ENT导航这条线已经做了二十多年。现在走的路很清晰:,不是单发新品,而是把刀头也变成导航系统的一部分。 美敦力这步棋的真正意图,是把刀头变成数据采集入口,未来耳鼻喉手术,可能真的会走向无刀不导航。
胡塞炸阿美,油价要失控?地缘溢价推高油价,OPEC泼冷水
注塑高光技巧 浮纤指南! 改性塑料 加了玻纤 有浮纤 但